محاسبه اضافه کاری کارکنان با ابزار آنلاین + نکات مهم
برای پاسخ به این سؤال که چرا سازمان به ساعات کاری بیشتری نیاز پیدا می کند، باید از محاسبه اضافه کاری کارکنان شروع کرد. اضافه کاری همیشه به معنای حجم بالای کار یا عملکرد بهتر نیست. گاهی در زمان اوج سفارش ها یا بستن حساب های پایان ماه اتفاق می افتد؛ اما اگر مدام تکرار شود، ممکن است نشانه کمبود نیرو، تقسیم نامناسب وظایف یا کندی فرایندهای کاری باشد.
پس، فقط محاسبه ساعت های اضافه کافی نیست. باید هزینه اضافه کاری را با میزان کار انجام شده مقایسه کرد و دید این ساعات در کدام واحدها و به چه دلیلی تکرار می شوند. این بررسی کمک می کند مشخص شود اضافه کاری راه حلی موقت برای روزهای شلوغ است یا از مشکلی در مدیریت و تقسیم کار خبر می دهد.
اضافهکاری کارکنان نشانه عملکرد خوب است یا ضعف مدیریت؟
چه زمانی اضافهکاری طبیعی و ضروری است؟
فرض کنید یک شرکت در روزهای پایانی سال باید تعداد زیادی فاکتور را ثبت و حسابهای مشتریان را تسویه و سفارشات را تحویل دهد (مثل کمپینهای فروش فصلی – مناسبتی فروشگاههای دیجی کالا، خانومی و…). افزایش موقت حجم کار ممکن است اضافهکاری را ضروری کند؛ بهخصوص اگر زمان تحویل گزارشها یا انجام تعهدات مالی مشخص (مثل ارائه گزارش مودیان) باشد.
در چنین شرایطی، اضافهکاری زمانی توجیه مدیریتی دارد که حجم کار، زمان محدود انجام آن و نتیجه مورد انتظار روشن باشد. پس از پایان دوره بهتر است مدیران بررسی کنند که آیا با برنامهریزی قبلی امکان کاهش بخشی از این ساعات وجود داشته است یا خیر.
چه زمانی اضافهکاری نشانه ضعف مدیریت است؟
اگر کارکنان یک واحد تقریباً هر روز تا ساعات پایانی شب مشغولاند، اما حجم کارهای معوقه و انباشتهشدن پروندهها همچنان بدون تغییر باقی میماند، افزایش ساعات کار راه حل مشکل نیست.
برای مثال، ممکن است کارشناس خرید و تدارکات هر روز اضافهکاری کند، چون درخواستهای خرید دیر تأیید میشوند. در این وضعیت، مشکل اصلی احتمالاً زمانبر بودن فرایند تأیید است، نه کمکاری کارشناس. اضافهکاری مداوم فقط باعث میشود هزینه این تأخیر به شکل حقوق بیشتر پرداخت شود، بدون اینکه علت اصلی برطرف شود.
چرا ساعات حضور بهتنهایی نشانه عملکرد کارکنان نیست؟
بازدهی کار را باید با توجه به خروجی کار و منابع مصرفشده سنجید. دو کارمند ممکن است هر دو ۱۰ ساعت کار کنند، اما یکی ۲۰ سفارش را بدون خطا تکمیل کند و دیگری ۱۵ سفارش تحویل دهد که چند مورد از آنها نیازمند اصلاح باشند.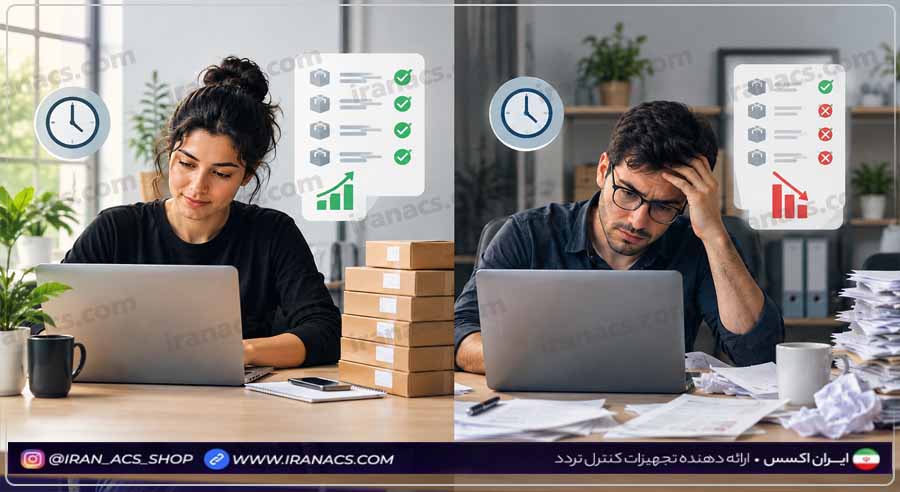
بنابراین، برای بررسی درست اضافه کاری نگاهکردن به ساعت ورود و خروج کافی نیست؛ بلکه باید حجم کار انجام شده، کیفیت خروجی، نرخ خطا و هزینه پرداختی را در کنار یکدیگر بررسی نمود.
نحوه محاسبه اضافه کاری کارکنان
برای محاسبه مبلغ اضافهکاری، ابتدا باید مزد ساعتی مبنای محاسبه مشخص شود. مطابق ماده ۵۹ قانون کار ایران، ارجاع کار اضافی با رعایت شرایط قانونی و موافقت کارگر مجاز است و برای هر ساعت اضافهکاری، پرداخت ۴۰ درصد اضافه بر مزد هر ساعت کار عادی الزامی است.
فرمول پایه محاسبه اضافه کاری برای کارکنان مشمول این قانون به شکل زیر است:
ساعات اضافهکاری × ۱/۴ × مزد ساعتی مبنا = مجموع مزد ساعات اضافهکاری
در این فرمول، ضریب ۱٫۴ شامل مزد ساعت عادی بهعلاوه ۴۰ درصد فوقالعاده اضافهکاری است.
🔍برای آشنایی بیشتر با نقش نرمافزار در محاسبه دریافتی کارکنان، مقاله محاسبه حقوق و دستمزد کارکنان در نرمافزار حضور و غیاب را مطالعه کنید.
یک مثال ساده از محاسبه اضافه کاری کارکنان
فرض کنیم مزد ساعتی یک کارمند ۱۰۰ هزار تومان باشد و در طول ماه ۱۲ ساعت اضافهکاری تأییدشده داشته باشد.
ابتدا مزد هر ساعت اضافهکاری را محاسبه میکنیم:
۱۰۰٬۰۰۰ × ۱٫۴ = ۱۴۰٬۰۰۰ تومان
سپس مبلغ ۱۲ ساعت را به دست میآوریم:
۱۴۰٬۰۰۰ × ۱۲ = ۱٬۶۸۰٬۰۰۰ تومان
بنابراین، مبلغ ناخالص اضافهکاری این کارمند در مثال فرضی ما یک میلیون و ۶۸۰ هزار تومان است.
این محاسبه به شرطی معتبر است که مزد ساعتی مبنا درست تعیین شده باشد و ساعات مورد محاسبه واقعاً اضافهکاری محسوب شوند. برای محاسبه حقوق واقعی باید شرایط قرارداد، مقررات مرتبط و اجزای مزد مشمول محاسبه بررسی شود.
نکات مهم در محاسبه اضافه کاری پرسنل
یکی از اشتباههای رایج در محاسبه اضافهکاری این است که کل حقوق و دریافتی کارمند را مبنای محاسبه قرار میدهند؛ درحالیکه باید مشخص شود کدام بخشهای حقوق طبق قانون در محاسبه مزد مبنا تأثیر دارند.
همچنین، اضافهکاری با شبکاری، جمعهکاری و نوبتکاری (شیفت) فرق دارد و هرکدام شرایط و نحوه محاسبه خاص خود را دارند. اگر ساعات کار با چند مورد از این شرایط همزمان شود، باید مبلغ هرکدام طبق مقررات مربوط محاسبه شود.
واحد حسابداری هم باید ساعات ثبتشده و تأییدشده، مزد مبنا و محاسبات نهایی را پیش از صدور فیش حقوقی بررسی کند. اشتباه در هرکدام از این مراحل ممکن است باعث اختلاف بین کارمند و کارفرما شود.
چه عواملی هزینه اضافهکاری شرکت را افزایش میدهند؟
هزینه اضافهکاری فقط به تعداد ساعات کار اضافه بستگی ندارد؛ دلیل اضافه کاری هم مهم است. اگر پرسنل در دوره های شلوغ یا برای انجام یک پروژه مشخص بیشتر کار کنند، این هزینه ممکن است قابل توجیه باشد. اما اگر اضافهکاری هر ماه تکرار شود، احتمال دارد مشکلی در تعداد نیروها یا نحوه انجام کارها وجود داشته باشد.
مهمترین دلایل افزایش غیرضروری هزینه اضافه کاری عبارتاند از:
کمبود نیرو یا تقسیم نامناسب وظایف
فرض کنید در واحد حسابداری یک شرکت، بیشتر کارهای پرداخت و ثبت اسناد بر عهده یک نفر است. با افزایش حجم کار در پایان ماه، این کارمند مجبور میشود چند ساعت اضافهکاری کند.
در چنین شرایطی، باید بررسی کرد که آیا تعداد کارکنان کافی نیست یا وظایف بهدرستی تقسیم نشدهاند. گاهی با واگذاری بخشی از کارها به دیگر کارکنان میتوان نیاز به اضافهکاری را کاهش داد.
دوبارهکاری و تأخیر در انجام کارها
اگر یک سفارش خرید به دلیل ناقص بودن اطلاعات چند بار برگشت بخورد، واحد تدارکات باید وقت بیشتری برای تکمیل آن صرف کند. این مشکل ممکن است در واحدهای حسابداری، منابع انسانی و انبار هم پیش بیاید.
برای مثال، اشتباه در ثبت اطلاعات فاکتور میتواند باعث اصلاح سند، تأخیر در پرداخت و تکرار مراحل بررسی شود. در این شرایط، پیدا کردن علت خطا و اصلاح فرایند میتواند هزینه اضافهکاری را کاهش دهد.
تخمین اشتباه حجم کار و زمان تحویل
اگر مدیران برای انجام پروژهها مهلت کوتاهی در نظر بگیرند، کارکنان ممکن است مجبور شوند کارهای باقیمانده را خارج از ساعات معمول انجام دهند.
اگر این وضعیت مرتب تکرار شود، باید زمان واقعی انجام کارها بررسی و مهلت تحویل پروژهها اصلاح شود. البته افزایش ناگهانی سفارشها یا تغییر نیاز مشتری هم ممکن است اضافهکاری را ضروری کند؛ بنابراین، تصمیمگیری باید بر اساس علت واقعی افزایش ساعات کار باشد.
از کجا بفهمیم اضافهکاری واقعاً عملکرد کارکنان را بهتر کرده است؟
برای فهمیدن اینکه اضافهکاری مفید بوده یا نه، باید بررسی کنیم در برابر ساعات کار بیشتر، چه مقدار کار اضافه انجام شده است. افزایش ساعت کاری یا کاهش موقت کارهای عقبافتاده بهتنهایی نشان نمیدهد که عملکرد بهتر شده است. برای ارزیابی دقیقتر، سه مورد را بررسی کنید:
مقایسه حجم کار انجامشده با ساعات کاری
یکی از راههای ساده، مقایسه تعداد کارهای تکمیلشده با مجموع ساعات کاری است. برای مثال، واحد تدارکات میتواند تعداد سفارشهای تکمیلشده و واحد حسابداری تعداد اسناد ثبتشده را بررسی کند.
اگر ساعات کاری افزایش پیدا کند، اما تعداد کارهای انجامشده تغییر چندانی نداشته باشد، باید علت را پیدا کرد. البته پیچیدگی کارها هم مهم است؛ رسیدگی به یک پرونده پیچیده ممکن است چند ساعت زمان ببرد، درحالیکه ثبت یک سند ساده در حسابداری فقط چند دقیقه طول میکشد. پس برای مقایسه درست، باید نوع و دشواری کارها را هم در نظر گرفت.
بررسی کیفیت و میزان دوبارهکاری
افزایش تعداد کارهای انجامشده همیشه به معنای بهبود عملکرد نیست. ممکن است کارکنان برای تحویل سریعتر سفارشها، کنترل کیفی را کنار بگذارند و در نتیجه خطاهای بیشتری ایجاد شود.
برای مثال، اگر واحد مالی در ساعات اضافهکاری اسناد بیشتری ثبت کند اما تعداد مغایرتها و اصلاحات نیز افزایش یابد، بخشی از خروجی اضافه در روزهای بعد دوبارهکاری ایجاد میکند.
بنابراین، تعداد کارهای تکمیلشده باید در کنار نرخ خطا، میزان اصلاح و تأخیر در تحویل بررسی شود.
مقایسه هزینه اضافه کاری با نتیجه به دست آمده
برای مثال، اگر اضافهکاری انبار باعث شود سفارشهای مشتریان بهموقع ارسال شوند و هزینه تأخیر کاهش پیدا کند، این هزینه توجیه دارد.
اما، اگر کارکنان چندین ساعت اضافهکاری کنند اما سفارشها به دلیل تأخیر در تأیید یا کمبود کالا همچنان ارسال نشوند، افزایش هزینه نیروی انسانی مشکل اصلی را حل نکرده است.
مثال مقایسه دو واحد سازمانی
فرض کنید واحد فروش و واحد حسابداری یک شرکت، هرکدام در پایان ماه ۲۰۰ ساعت اضافهکاری داشتهاند.
کارکنان فروش در این ساعات، سفارشهای عقبافتاده مشتریان را ثبت و پیگیری کردهاند و توانستهاند تعداد سفارشهای معوق را از ۱۵۰ به ۳۰ مورد کاهش دهند. در مقابل، کارکنان حسابداری با وجود همین میزان اضافهکاری، همچنان با فاکتورهای ناقص و اسناد اشتباه روبهرو هستند و بخشی از وقتشان را صرف اصلاح اطلاعات و ثبت دوباره اسناد میکنند.
در این شرایط، هر دو واحد به یک اندازه اضافهکاری داشتهاند، اما نتیجه کارشان متفاوت بوده است. برای ارزیابی بهتر، باید میزان کار انجامشده، تعداد خطاها و علت نیاز هر واحد به ساعات کاری بیشتر را بررسی کرد. شاید واحد حسابداری با اصلاح فرایند ثبت اسناد بتواند بدون اضافهکاری مداوم، کارهایش را بهموقع انجام دهد.
چطور اضافهکاری غیرضروری را کاهش دهیم؟
محدود کردن اضافهکاری یا فشار انضباطی به کارکنان، بدون بررسی علت آن، مشکل را حل نمیکند. برای کاهش اضافهکاری باید مشخص شود چه چیزی باعث طولانی شدن ساعات کار شده است. راهکارهای زیر میتوانند به حل این مشکل کمک کنند:
شناسایی واحدها و زمانهای پرتکرار اضافهکاری
گزارش ماهانه ساعات اضافهکاری را به تفکیک واحد، کارمند، روز و علت بررسی کنید. اگر بیشتر اضافه کاریها در آخر ماه اتفاق میافتند، ممکن است برنامهریزی دورهای نیاز به اصلاح داشته باشد. اگر یک واحد در تمام روزهای هفته اضافه کاری دارد، ظرفیت نیروی انسانی و نحوه توزیع کار باید بررسی شود.
اصلاح فرایندهای کند و کارهای تکراری
اگر کارکنان مجبور باشند یک اطلاعات را چند بار در سامانههای مختلف وارد کنند یا برای انجام هر کار از چند نفر تأیید بگیرند، بخشی از زمانشان صرف کارهای تکراری و انتظار میشود. اصلاح این فرایندها میتواند زمان انجام کار را کم کند و نیاز به اضافهکاری را کاهش دهد.
برای مثال، اگر اطلاعات سفارش و فاکتور بهصورت یکپارچه ثبت شوند یا مسئول تأیید نهایی مشخص باشد، رفتوبرگشتهای غیرضروری کمتر میشود و کارها سریعتر پیش میروند.
ارزیابی استخدام نیروی جدید
اگر حجم کار برای چندین ماه بالا باقی بماند و کارکنان با وجود برنامه ریزی مناسب همچنان به اضافه کاری مداوم نیاز داشته باشند، باید استخدام نیروی جدید نیز بررسی شود.
برای این تصمیم، هزینه اضافهکاری کارمندان، حجم کار، مهارت موردنیاز و هزینه جذب و نگهداری نیروی جدید را مقایسه کنید. در مقابل، اگر افزایش حجم کار فقط مربوط به یک دوره کوتاه باشد، ممکن است استفاده از ظرفیت موجود با برنامه ریزی درست منطقی تر باشد.
نقش ثبت دقیق ساعات کار در محاسبه و کنترل اضافه کاری
تحلیل اضافهکاری به اطلاعات قابل اعتماد نیاز دارد. اگر ساعت ورود و خروج کارکنان ناقص باشد یا ساعتهای اضافه کاری بدون تأیید ثبت شوند، واحد حسابداری نمیتواند با اطمینان هزینه واقعی را حساب کند. مدیران نیز برای تشخیص اینکه اضافهکاری در کدام واحد تکرار میشود، به گزارش منظم نیاز دارند.
چرا ثبت دستی ساعات کار میتواند مشکلساز شود؟
ثبت دستی ممکن است با خطای ورود اطلاعات، فراموشی ثبت ساعت یا اختلاف بر سر ساعات حضور همراه باشد. وقتی تعداد کارکنان زیاد است، جمعآوری و تطبیق این اطلاعات نیز زمان بیشتری میگیرد.
به همین دلیل، بهتر است اطلاعات تردد به شکلی ثبت شود که بررسی و تأیید آن برای منابع انسانی و حسابداری ساده باشد.
استفاده از نرمافزار حضور و غیاب و کنترل تردد میتواند فرایند بررسی اطلاعات و تهیه گزارش کارکرد کارکنان را منظمتر کند. البته امکانات دقیق به نرمافزار انتخابی بستگی دارد.
دستگاه حضور و غیاب چه کمکی به مدیریت اضافه کاری میکند؟
دستگاه حضور و غیاب پرسنل به شرکت کمک میکند ساعت ورود و خروج کارمندان را منظم ثبت کند و گزارشهای موردنیاز برای بررسی کارکرد و اضافهکاری را در اختیار مسئولان قرار دهد. این موضوع بهویژه در سازمانهایی با چند واحد، شیفت کاری یا تعداد زیاد کارکنان اهمیت دارد.
🔶برای انتخاب سیستم متناسب با نیاز سازمان، میتوانید مقاله انواع دستگاه حضور و غیاب را مطالعه کنید.🔶
بااینحال، ثبت تردد بهتنهایی نشان نمیدهد که کارمند در همه ساعات حضور، کار مفید انجام داده یا دلیل اضافه کاری چه بوده است. برای تحلیل عملکرد، باید اطلاعات حضور و غیاب با حجم کار، کیفیت خروجی و علت ثبت ساعات اضافه ترکیب شود.
در عمل، ترکیب گزارش دقیق تردد با اطلاعات حقوق و دستمزد و گزارش عملکرد واحدها میتواند به مدیران کمک کند هزینههای تکرارشونده را بهتر شناسایی کنند.
جمعبندی
اضافهکاری گاهی برای پاسخ به نیاز واقعی کسبوکار ضروری است، اما تکرار آن بدون بررسی علت میتواند هزینههای قابل پیشگیری ایجاد کند. مدیران باید علاوه بر محاسبه اضافه کاری کارکنان، خروجی هر واحد، کیفیت کار و دلیل افزایش ساعات را نیز بررسی کنند. ثبت دقیق تردد، اصلاح فرایندها و توزیع مناسب وظایف به سازمان کمک میکند میان اضافهکاری ضروری و اضافهکاری ناشی از مشکلات مدیریتی تفاوت بگذارد.
سوالات متداول
مطابق ماده ۵۹ قانون کار، ارجاع کار اضافی اصول و شرایط مشخصی دارد؛ از جمله موافقت کارگر، پرداخت فوقالعاده مربوط و و رعایت سقف ساعات مجاز، با رعایت استثناهای قانونی. برای تعیین تکلیف یک وضعیت خاص، باید شرایط کار و مقررات مربوط بررسی شود.
برای کارکنان مشمول قانون کار، مبنای قانونی محاسبه هر ساعت اضافهکاری، نرخ یک ساعت کار عادی بهعلاوه ۴۰ درصد فوقالعاده است که در فرمولها با ضریب ۱٫۴ محاسبه میشود.
خیر. برای ارزیابی بهرهوری باید خروجی، کیفیت، خطاها و هزینه ساعات اضافه را بررسی کرد. اضافهکاری بالا میتواند نشانه مسئولیتپذیری در شرایط خاص باشد، اما در موارد متعددی نقص در فرایندها، دوبارهکاری یا ضعف در مدیریت زمان را نشان میدهد.
گزارش ساعات ثبت شده و تأییدشده را به تفکیک واحد بررسی کنید، مبلغ اضافهکاری را با نرخ صحیح محاسبه کنید و علت تکرار آن را کنار حجم کار و نتیجه عملکرد قرار دهید.
مقالات پیشنهادی مشابه

-
۲۳۳.۵۰۰.۰۰۰ تومان
-
۳۹.۳۰۰.۰۰۰ تومان
-
۴۴.۵۰۰.۰۰۰ تومان


نظرات
کاربر عزیز نظر شما در مورد این مقاله چیست؟